Un maire de village ne touche pas un « salaire » au sens du droit du travail : il perçoit une indemnité de fonction, dont le montant maximal est fixé par la loi selon la population de la commune. Pour un village de moins de 500 habitants, ce plafond s’élève à 1 155,06 € brut par mois.
Beaucoup de candidats aux municipales imaginent, à tort, un revenu comparable à un salaire, alors qu’il s’agit d’un barème national, indexé sur la grille indiciaire de la fonction publique, que le conseil municipal applique par délibération. Le détail des huit strates, du plus petit village à la grande ville, et le calcul du net réellement perçu, sont présentés ci-dessous.
Salaire ou indemnité de fonction : la bonne notion ?
Un maire n’est pas salarié de sa commune : son mandat est électif, encadré par le code général des collectivités territoriales, pas par un contrat de travail. La commune lui verse chaque mois une indemnité de fonction, sans fiche de paie classique ni bulletin de salaire au sens strict.
Le maire est élu par le conseil municipal, parmi ses membres, lors de la première séance qui suit les élections municipales. Ce mode d’élection indirecte explique pourquoi sa rémunération obéit à des règles différentes de celles d’un salarié classique : il n’y a ni employeur au sens juridique du terme, ni lien de subordination, mais un mandat confié collectivement par les élus du conseil.
Le mandat municipal dure six ans, renouvelable sans limite de nombre de mandats successifs. L’indemnité versée pendant cette période n’est pas un droit acquis en dehors du mandat : elle cesse dès la fin des fonctions, qu’il s’agisse d’une non-réélection, d’une démission ou du terme normal du mandat. Contrairement à un salaire, elle n’ouvre pas droit à une indemnité de licenciement ou de fin de contrat.
Cette indemnité compense le temps consacré au mandat et les charges qui en découlent. Elle est calculée à partir d’un taux, exprimé en pourcentage, appliqué à l’indice brut terminal de la grille indiciaire de la fonction publique (IB 1027, indice majoré 835). Le traitement mensuel correspondant à cet indice sert de base de calcul pour toutes les indemnités des élus locaux, du plus petit village à la métropole.
Le point d’indice utilisé pour ce calcul est fixé à 4,92278 €, ce qui porte le traitement mensuel de référence à 4 110,53 €. C’est sur ce montant que s’appliquent les taux du barème présenté plus bas. La grille indiciaire de la fonction publique sert ainsi de socle commun à de nombreuses rémunérations et indemnités publiques, bien au-delà du seul cas des maires.
Calculateur d’indemnité de fonction du maire
Sélectionnez la population de la commune pour voir le plafond légal de l’indemnité de fonction du maire.
Population de la commune
Choisissez une strate de population ci-dessus pour afficher le montant de l’indemnité.
Taux appliqué
Indemnité brute mensuelle max
Estimation nette mensuelle
Estimation, après prélèvements sociaux (CSG, CRDS, retraite), avant impôt sur le revenu.
Il s’agit du plafond légal. Pour les communes de moins de 3 500 habitants, l’indemnité est versée à ce taux maximal sauf si le maire demande un montant inférieur. Ce n’est pas un salaire mais une indemnité de fonction.
Le barème des indemnités de maire selon la commune
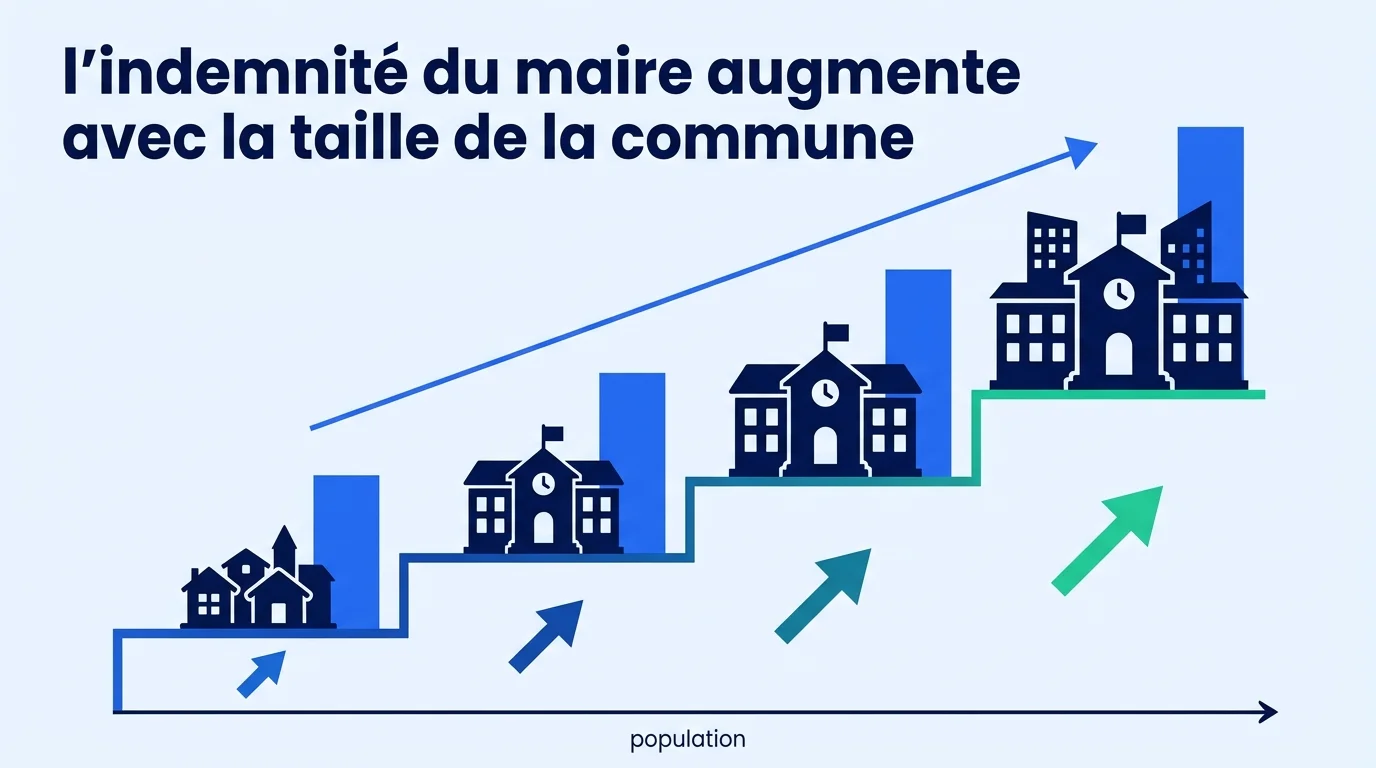
Le montant maximal de l'indemnité varie selon la population de la commune. Plus la commune compte d'habitants, plus le taux appliqué à l'indice de référence, fixé par le barème légal des indemnités, est élevé. Voici le barème complet, du village au chef-lieu de grande agglomération.
| Population de la commune | Taux maximal | Brut mensuel maximum |
|---|---|---|
| Moins de 500 habitants | 28,1 % | 1 155,06 € |
| 500 à 999 habitants | 44,3 % | 1 820,96 € |
| 1 000 à 3 499 habitants | 55,7 % | 2 289,57 € |
| 3 500 à 9 999 habitants | 58,3 % | 2 396,44 € |
| 10 000 à 19 999 habitants | 67,6 % | 2 778,72 € |
| 20 000 à 49 999 habitants | 90 % | 3 699,48 € |
| 50 000 à 99 999 habitants | 110 % | 4 521,58 € |
| 100 000 habitants et plus | 145 % | 5 960,27 € |
Ce barème s'applique à toutes les communes de France, sans exception liée au territoire ou au département. Seule la population municipale, telle qu'elle ressort du dernier recensement, détermine la strate et donc le plafond applicable.
Cette population n'est pas figée sur toute la durée du mandat. L'Institut national de la statistique actualise chaque année les chiffres de population légale des communes, qui déterminent directement les montants officiels des indemnités de fonction applicables à chaque strate. Si une commune franchit un seuil de strate en cours de mandat, par exemple en dépassant les 500 ou les 1 000 habitants, le plafond applicable à l'indemnité du maire évolue en conséquence, à la hausse comme à la baisse.
Combien gagne un maire de village concrètement ?
La grande majorité des communes françaises comptent moins de 3 500 habitants. C'est dans ces trois premières strates du barème que se situe la réalité indemnitaire de la plupart des maires du pays.
Un maire d'un hameau de moins de 500 habitants perçoit au maximum 1 155,06 € brut par mois. Dans un bourg de 800 habitants, le plafond grimpe à 1 820,96 € brut. Et pour une commune un peu plus peuplée, entre 1 000 et 3 499 habitants, la barre des 2 289,57 € brut mensuels peut être atteinte.
Ces montants sont des plafonds légaux. Depuis la loi Engagement et proximité, ils sont versés de droit au taux maximal pour les communes de moins de 3 500 habitants, sauf demande contraire du maire lui-même. Un maire de village peut donc percevoir ce montant sans qu'aucune délibération spécifique du conseil ne soit nécessaire pour l'y autoriser.
Dans les faits, cette indemnité est rarement un revenu principal. La plupart des maires de village cumulent une activité professionnelle en parallèle, ou perçoivent déjà une pension de retraite. L'indemnité vient alors s'ajouter à ce revenu principal, plutôt que le remplacer, ce qui explique pourquoi le mandat de maire rural est souvent qualifié d'engagement bénévole, malgré l'existence de cette compensation financière.
Cette indemnité ne couvre pas les frais engagés dans l'exercice du mandat : déplacements officiels, frais de représentation lors de cérémonies publiques. Ces dépenses peuvent faire l'objet d'un remboursement séparé, sur présentation de justificatifs, distinct du versement mensuel de l'indemnité de fonction.
Face à d'autres fonctions publiques rémunérées à temps plein, comme le salaire des professeurs des écoles, ces montants paraissent modestes. La grille indiciaire enseignante suit une progression différente, étalée sur toute une carrière.
Du brut au net : cotisations et impôts ?
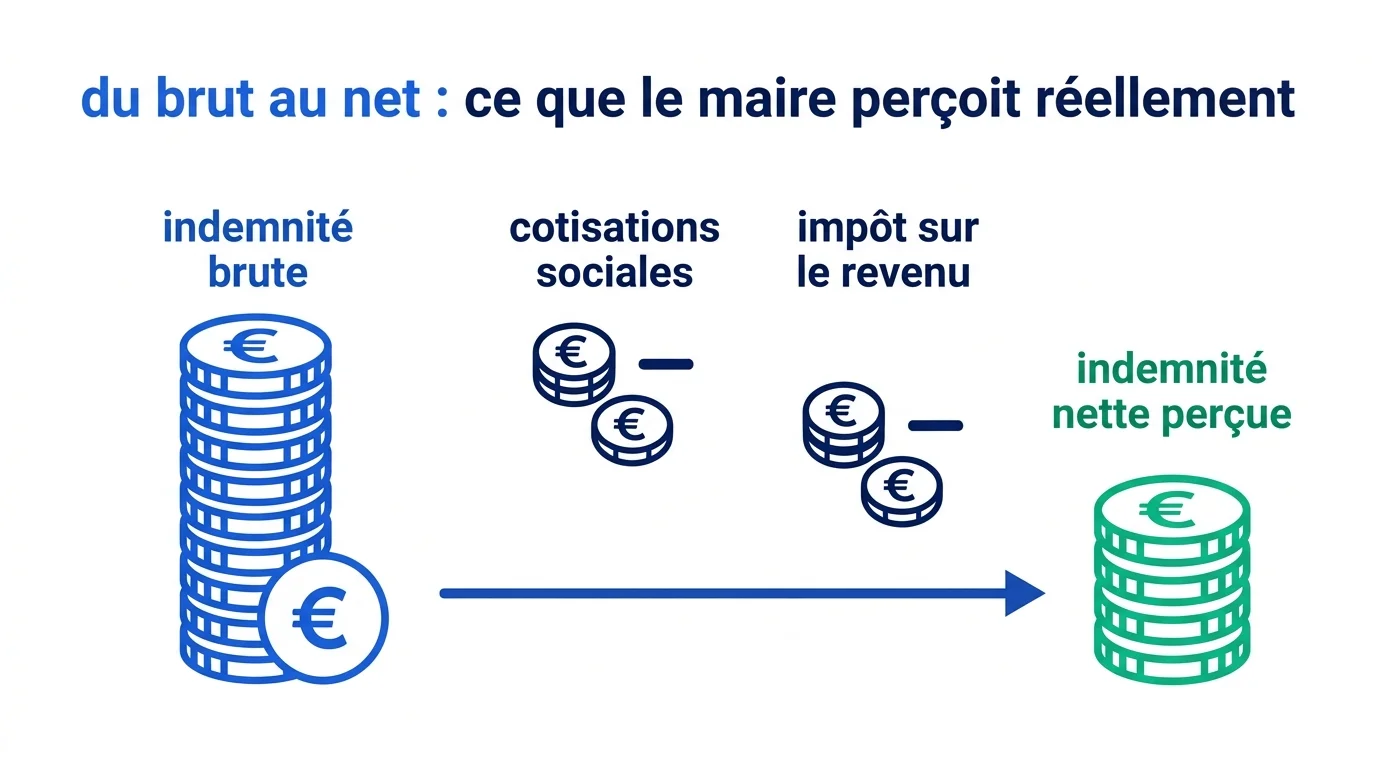
Le montant affiché dans le barème est un brut mensuel. L'indemnité de maire, tout comme le salaire d'une aide-soignante, subit des prélèvements avant d'arriver sur le compte de l'élu.
Deux prélèvements sociaux s'appliquent sur 98,25 % de l'indemnité : la CSG au taux de 9,2 % et la CRDS au taux de 0,5 %. S'y ajoute une cotisation retraite versée à l'IRCANTEC, le régime de retraite complémentaire des agents non titulaires et des élus locaux. Un maire peut aussi cotiser à titre facultatif à une retraite complémentaire spécifique, via le FONPEL ou la CAREL.
Le calcul de l'indemnité de maire suit la même architecture qu'un bulletin de salaire classique : des cotisations sociales prélevées d'abord, un impôt calculé ensuite, sur une base différente. Une fois les prélèvements sociaux déduits, l'estimation du net social se situe environ à 89 % du montant brut, avant impôt sur le revenu. Le tableau ci-dessous reprend cette estimation pour les trois strates qui concernent la majorité des villages français.
| Population de la commune | Brut mensuel maximum | Net social estimé (avant impôt) |
|---|---|---|
| Moins de 500 habitants | 1 155,06 € | environ 1 028 € |
| 500 à 999 habitants | 1 820,96 € | environ 1 621 € |
| 1 000 à 3 499 habitants | 2 289,57 € | environ 2 038 € |
Il s'agit d'estimations indicatives du net, calculées avant impôt sur le revenu. Le montant réellement versé sur le compte du maire peut varier légèrement selon la situation individuelle de cotisation et les choix de retraite complémentaire facultative.
L'indemnité de fonction est imposable à l'impôt sur le revenu, conformément aux règles fiscales des indemnités applicables aux élus locaux. Une fraction représentative de frais d'emploi est déduite avant imposition. Par défaut, une retenue à la source spécifique s'applique sur cette indemnité, mais le maire peut choisir de l'intégrer au barème progressif de l'impôt sur le revenu, aux côtés des autres revenus du foyer fiscal.
Le coût de ces indemnités pèse sur le budget de la commune, qui les inscrit chaque année dans ses dépenses de fonctionnement. Pour les plus petites communes, l'État participe au financement de cette charge via une dotation dédiée, ce qui limite l'impact du versement des indemnités sur les finances locales des villages les moins peuplés.
Comment l'indemnité est-elle fixée ?
Dans les communes de moins de 3 500 habitants, la loi Engagement et proximité du 27 décembre 2019 a changé la règle : l'indemnité est désormais versée au taux maximal de droit, sans qu'une délibération du conseil municipal soit requise pour l'autoriser. Le maire touche automatiquement le plafond correspondant à la strate de sa commune.
Depuis la loi Engagement et proximité de 2019, un maire reste libre de demander, par écrit, une indemnité inférieure à ce plafond. Cette demande doit ensuite être actée par une délibération du conseil municipal, qui fixe alors le montant réellement versé. Certains élus, surtout dans les très petites communes ou lorsqu'ils exercent une activité professionnelle parallèle, choisissent de réduire leur indemnité.
Au-delà de 3 500 habitants, la logique s'inverse : c'est le conseil municipal qui fixe le montant de l'indemnité par délibération, dans la limite du plafond fixé par le barème national. Le montant effectivement versé peut donc être inférieur au maximum légal, selon les choix budgétaires et politiques de chaque commune. Cette délibération intervient généralement dès l'installation du nouveau conseil, en tout début de mandat.
La délibération est un acte public : elle est transmise au contrôle de légalité de la préfecture et figure dans les documents budgétaires de la commune, accessibles aux administrés. Un habitant peut ainsi consulter le montant exact de l'indemnité fixée pour son maire et ses adjoints.
Un plafond spécifique existe aussi en cas de cumul de mandats. Lorsqu'un élu perçoit plusieurs indemnités, par exemple maire et conseiller départemental, le total est soumis au plafond de cumul des indemnités, écrêté à 1,5 fois l'indemnité parlementaire de base, soit environ 8 900 € brut par mois. Ce mécanisme est marginal pour un maire de village, dont l'indemnité seule ne s'en approche jamais.
Ce cas de cumul concerne pourtant un nombre significatif de maires ruraux. Beaucoup siègent aussi au conseil communautaire de leur intercommunalité, où ils peuvent percevoir une indemnité complémentaire liée à cette fonction. Là encore, l'écrêtement décrit plus haut s'applique dès que le total des indemnités perçues franchit le seuil légal, ce qui est rare à l'échelle d'un petit village.
Et les adjoints au maire ?
Les adjoints au maire perçoivent eux aussi une indemnité de fonction, distincte de celle du maire et généralement plus faible. Son montant est fixé par le conseil municipal, dans la limite d'un plafond propre aux adjoints, lui aussi indexé sur l'indice brut terminal de la fonction publique.
Cette indemnité varie elle aussi selon la taille de la commune et le nombre d'adjoints en poste. Un conseil municipal peut choisir de répartir l'enveloppe indemnitaire globale différemment entre le maire et ses adjoints, dans le respect des plafonds légaux applicables à chaque fonction.
Dans un petit village, le nombre d'adjoints est souvent limité à un ou deux, ce qui concentre l'essentiel des responsabilités et de la charge de travail sur le maire lui-même. Dans les communes plus peuplées, le conseil municipal peut désigner davantage d'adjoints, chacun se voyant confier une délégation spécifique, urbanisme, finances, action sociale ou culture par exemple, avec une indemnité calculée en conséquence.
Certains conseils municipaux, surtout dans les communes de taille moyenne, désignent également des conseillers municipaux délégués, chargés d'une mission précise sans être adjoints. Ces conseillers délégués peuvent eux aussi percevoir une indemnité de fonction, généralement inférieure à celle des adjoints, dans le cadre de l'enveloppe globale votée par le conseil.
Questions fréquentes
Un maire de village est-il payé ?
Non, il s'agit d'une indemnité de fonction plafonnée à 1 155,06 € brut par mois pour les communes de moins de 500 habitants.
L'indemnité du maire est-elle imposable ?
Oui : la loi la soumet à l'impôt sur le revenu, sous déduction d'une fraction représentative de frais d'emploi.
Un maire peut-il cumuler son indemnité avec un salaire ou une retraite ?
Oui, elle se cumule avec un revenu d'activité ou une retraite ; seul l'empilement de plusieurs mandats élus déclenche l'écrêtement, autour de 8 900 € brut mensuels.